
اگر جزوه، کتاب الکترونیکی یا دوره آنلاین میفروشید، مالیات فروش فایل هم شامل شما میشود، حتی بدون مغازه و دستگاه کارتخوان. منابع مالیاتی میگویند صاحب کسبوکار اینترنتی باید ظرف ۴ ماه از شروع کار پرونده مالیاتی تشکیل دهد. اینکه چه مبلغی از درآمد شما معاف است، به نوع فعالیت و قانون بودجهٔ همان سال بستگی دارد.
این نوشته اطلاعات عمومی است، نه مشاورهٔ مالیاتی. قانون و سقفها هر سال تغییر میکنند؛ پیش از هر تصمیم با یک حسابدار رسمی یا اداره مالیات محل خود صحبت کنید.
آیا فروش فایل و تدریس آنلاین مشمول مالیات است؟
بله، منابعی که بررسی شد درآمد کسبوکارهای اینترنتی را مثل درآمد مشاغل دیگر مشمول مالیات میدانند. ملاک «درآمد» است، نه اینکه کجا کار میکنید. در مقالهٔ وندار آمده است که شرط پرداخت مالیات برای مشاغل تنها داشتن فروشگاه یا شرکت فیزیکی نیست؛ پایه، درآمدی است که به دست میآید (وندار در ویرگول).
مشمول مالیات بودن یعنی باید در سیستم مالیاتی ثبت شوید و درآمدتان را اعلام کنید. معنایش این نیست که حتماً مالیات میدهید، چون ممکن است درآمدتان زیر سقف معافیت بماند.
در مقالهٔ زرینپال دو معافیت خاص هم نام برده شده است: سایتهای آموزشی دارای مجوز وزارت فرهنگ و ارشاد اسلامی و شرکتهای دانشبنیان. همان منبع میگوید معافها هم باید اظهارنامه بدهند (زرینپال). این مقاله سال ۱۴۰۱ نوشته شده، پس شرایط فعلی این دو معافیت را از حسابدار بپرسید.
پرونده مالیاتی برای فروشندهٔ جزوه و کتاب الکترونیکی چیست؟
پرونده مالیاتی یعنی ثبت شما بهعنوان صاحب یک فعالیت اقتصادی نزد سازمان امور مالیاتی. درآمد و هزینهتان با این پرونده به نام خودتان ثبت میشود و اظهارنامهٔ سالانه هم از همین راه تحویل میشود.
طبق گزارش دیجیاتو از اطلاعیهٔ سازمان امور مالیاتی (مهر ۱۳۹۷)، صاحبان کسبوکارهای مجازی مکلفند ظرف چهار ماه از شروع فعالیت، مراتب را کتباً به اداره مالیات محل شغل خود اعلام کنند و پرونده تشکیل دهند. همان گزارش میگوید ثبتنام اینترنتی از طریق درگاه tax.gov.ir هم ممکن است (دیجیاتو).
منابع بعدی همین قاعده را تکرار کردهاند. وندار مینویسد ظرف ۴ ماه از شروع فعالیت باید به نزدیکترین اداره مالیات اعلام کنید. زرینپال هم همین مهلت را آورده است.
یک محدودیت دارد: در هیچیک از این منابع شمارهٔ ماده یا بخشنامهٔ دقیق ذکر نشده و متن رسمی آن هم در سایت سازمان پیدا نشد. پس «قاعدهٔ ۴ ماه» را چیزی بدانید که منابع مالیاتی گزارش میکنند، و مهلت دقیق خودتان را از اداره مالیات یا حسابدار بگیرید. پورتال رسمی سازمان امور مالیاتی خدمات الکترونیک و فرمها را در یک جا دارد.
از چه زمانی «شروع فعالیت» حساب میشود؟
منابع تعریف دقیقی ندادهاند. معمولاً مبنا فروش یا درآمد واقعی است، نه ساختن صفحهٔ محصول. اگر هنوز فروشی نداشتهاید، تاریخ شروع را با حسابدار روشن کنید و آن را یادداشت کنید.
سقف معافیت مالیاتی ۱۴۰۵ چقدر است؟
یک عدد واحد و رسمی برای «درآمد اینترنتی فروشندهٔ فایل» پیدا نشد. معافیتها در قانون مالیاتهای مستقیم و قانون بودجهٔ هر سال تعیین میشوند و برای اشخاص حقیقی، بسته به نوع درآمد (حقوق، مشاغل، اجاره) فرق میکنند.
سایت حسابداری «محاسبان» نوشته که حدود معافیتها در بودجهٔ ۱۴۰۵ بهروز شده است (محاسبان). ولی ارقام گزارششده برای ۱۴۰۵ در منابع مختلف با هم نمیخواند؛ در همین منبع هم سقف یک بار به ریال و در بخش پرسشها به تومان با عدد دیگری آمده است. به همین دلیل عدد معافیت درآمد مشاغل در این نوشته نیامده. پیش از محاسبه، رقم را از متن قانون بودجهٔ ۱۴۰۵ یا اعلام رسمی سازمان بگیرید.
دو عدد رسمیتر را میشود با منبع نوشت، اما هیچکدام معنی «تا این مبلغ مالیات نمیدهم» ندارند:
- تبصرهٔ ماده ۱۰۰: رئیس سازمان امور مالیاتی در مصاحبهای (۶ اردیبهشت ۱۴۰۵) اعلام کرد سقف این تبصره از حدود ۲۱٫۶ میلیارد تومان به ۷۰ میلیارد تومان رسیده است. این سقف به معافیت اصناف و مشاغل از ارائهٔ اظهارنامه مربوط است و به فروش سالانه گره خورده است (همشهری آنلاین).
- صورتحساب الکترونیکی: طبق خبر سایت سازمان، صاحبان مشاغل فصل چهارم باب سوم قانون مالیاتهای مستقیم تا زمانی که فروش کالا و خدماتشان در ۱۴۰۵ کمتر از ۱۲۰ میلیارد ریال (۱۲ میلیارد تومان) باشد، از صدور صورتحساب الکترونیکی نوع اول و دوم معاف میمانند (سازمان امور مالیاتی).
این دو معافیت دربارهٔ اظهارنامه و صورتحساباند و به این پرسش که پرونده لازم دارید یا نه، جواب نمیدهند.
سامانهٔ مودیان چیست و فروشندهٔ فایل به آن نیاز دارد؟
سامانهٔ مودیان سامانهای است که فروشندگان از طریق آن صورتحساب الکترونیکی صادر میکنند. سازمان امور مالیاتی میگوید قانون پایانههای فروشگاهی و سامانهٔ مودیان در مهر ۱۳۹۸ تصویب شد و از دی ۱۴۰۱ فراخوانمحور اجرا شد (سازمان امور مالیاتی).
اینکه یک مدرس یا مؤلف مستقل باید صورتحساب صادر کند یا نه، به همان سقف ۱۲۰ میلیارد ریال بالا و فراخوان سازمان بستگی دارد. اگر فروش سالانهتان کمتر از آن سقف است، ممکن است معاف باشید؛ ولی حسابدار باید این را با پروندهٔ خودتان بسنجد.
«مغازه ندارم و کارتخوان هم ندارم، پس مالیات ندارم» درست است؟
نه. این برداشت رایجترین اشتباه است، چون مالیات به درآمد گره خورده، نه به ابزار پرداخت. فروش از طریق لینک پرداخت، دایرکت اینستاگرام یا پیامرسان هم همان درآمد است.
منابع میگویند صاحب کسبوکار اینترنتی، چه شخص حقیقی چه حقوقی، مشمول قوانین مالیاتی است و محل فعالیت تفاوتی نمیسازد (زرینپال، بالاتر). نبودن کارتخوان چیزی از درآمد کم نمیکند.
آیا درآمد کارتبهکارت و حساب شخصی هم دیده میشود؟
بله، احتمالش زیاد است. ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم بانکها و مؤسسات مالی را مکلف میکند اطلاعات مشخصی را به سازمان امور مالیاتی بدهند. طبق گزارش دنیای اقتصاد، از جمله جمع گردش و مانده سالانهٔ انواع حسابهای بانکی و سپردهها (دنیای اقتصاد).
در آن فهرست تفکیکی بر اساس روش واریز (کارتبهکارت، پایا، درگاه) دیده نمیشود. یعنی هر مبلغی که به حساب بیاید، در گردش سالانهٔ آن حساب جمع میشود. این نتیجهگیری از متن گزارش است و جزئیات اجرایی را سازمان با دستورالعملهایش تعیین میکند.
اما دیده شدن با درآمد حساب شدن فرق دارد. در مقالهٔ سپیدار که به دستورالعملهای سازمان (از جمله شمارهٔ ۲۰۰/۹۹/۱۶ مورخ ۱۳۹۹/۰۱/۳۱) ارجاع میدهد، آمده که صرف واریز وجه به حساب دلیل درآمد نیست و مأموران مالیاتی باید ماهیت هر تراکنش را احراز کنند (سپیدار سیستم). همان مقاله این موارد را از جمله تراکنشهای غیرمشمول میشمارد:
- انتقال بین حسابهای خود شخص
- وام و تسهیلات دریافتی
- جبران خسارت
- انتقال میان افراد که به درآمد مربوط نباشد
نتیجهٔ عملی این است که اگر هم فروش فایل و هم خرجهای خانوادگی از یک حساب میگذرد، وقتی سازمان توضیح بخواهد باید برای هر مبلغ مهم مدرک داشته باشید. جدا کردن حساب فروش از حساب شخصی کار بعدی را ساده میکند، و خود مقاله هم همین را توصیه میکند.
چطور مالیات درآمد اینترنتی را مرتب نگه داریم؟
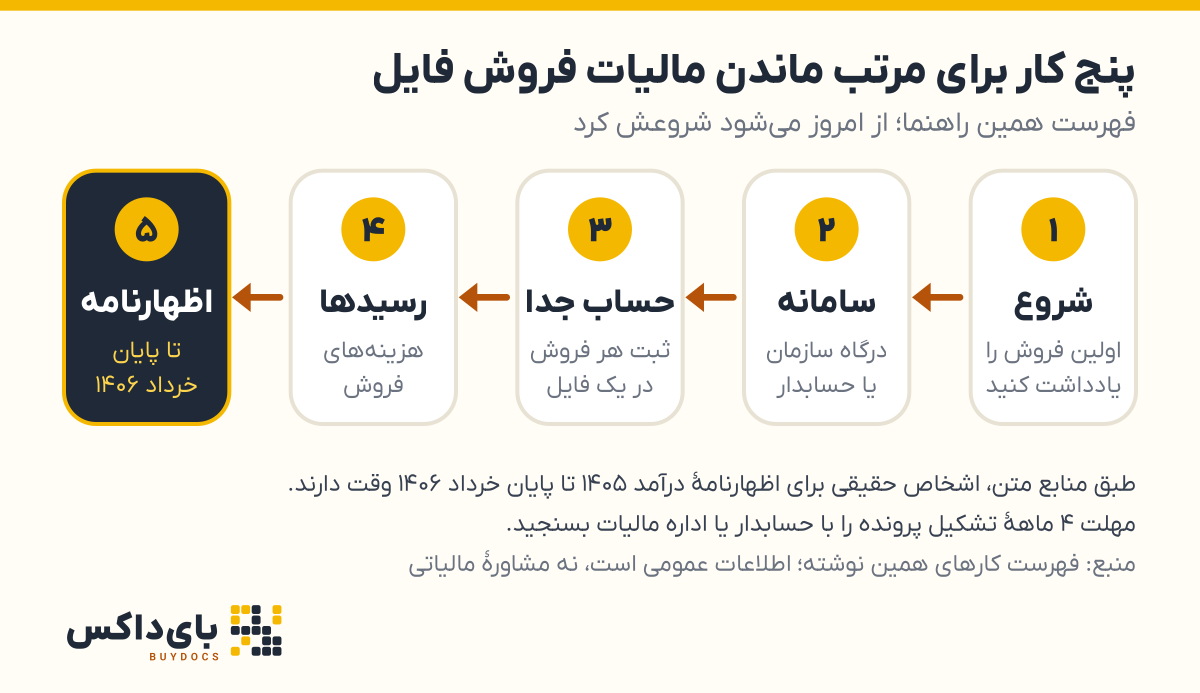
این فهرست را میشود از امروز شروع کرد:
- تاریخ اولین فروش واقعی را یادداشت کنید و با حسابدار یا اداره مالیات بسنجید که مهلت ۴ ماههٔ شما از کی شروع میشود.
- برای ورود به سامانهها، از درگاه خدمات الکترونیک سازمان وارد شوید یا حسابدار را وکیل کنید.
- برای فروش یک حساب بانکی جدا نگه دارید و مبلغ هر فروش را در یک فایل ساده ثبت کنید.
- هزینههایی را که برای فروش دارید (تبلیغ، طراحی، اشتراک نرمافزار) رسید کنید.
- موعد اظهارنامه را در تقویم بگذارید. طبق منابع بالا، اشخاص حقیقی تا پایان خرداد سال بعد وقت دارند؛ یعنی درآمد ۱۴۰۵ تا پایان خرداد ۱۴۰۶.
اگر فایلهایتان را با بایداکس (BuyDocs) میفروشید، سهم هر فروش در کیف پول پنل فروشنده ثبت میشود و برداشتها به حساب بانکی ثبتشده واریز میشود، پس ردپای پول روشن است. بایداکس کار مالیاتی شما را انجام نمیدهد؛ پرونده، اظهارنامه و پرداخت مالیات با خود شماست.
اگر پرونده مالیاتی نداشته باشم چه میشود؟
دیجیاتو به نقل از اطلاعیهٔ سازمان نوشته که اعلام نکردن فعالیت به نبود شفافیت مالی، از دست رفتن معافیتهای مالیاتی و جریمه میانجامد (دیجیاتو، بالاتر). مبلغ جریمه در منابع نیامده و چون به نوع تخلف و سال بستگی دارد، عدد قطعی نمیدهیم.
از دست رفتن معافیت خطر کمسروصداتری است. بدون پرونده، حتی اگر درآمدتان زیر سقف باشد، مدرکی برای اثبات معافیت ندارید.
سوالات متداول
آیا مدرس آنلاین برای فروش جزوه پرونده مالیاتی لازم دارد؟
منابع مالیاتی صاحبان کسبوکار اینترنتی را مکلف به اعلام فعالیت و تشکیل پرونده ظرف ۴ ماه از شروع کار میدانند. اگر فروش جزوه برای شما فعالیت مستمر است، احتمالاً در همین دسته میگنجید؛ وضعیت دقیقتان را از اداره مالیات یا حسابدار بپرسید.
قاعدهٔ ۴ ماه برای ثبت کسبوکار اینترنتی دقیقاً چیست؟
طبق گزارشهایی از اطلاعیهٔ سازمان امور مالیاتی، صاحب کسبوکار اینترنتی باید ظرف چهار ماه از شروع فعالیت، کتباً به اداره مالیات محل شغل خود اعلام و پرونده تشکیل دهد. شمارهٔ دقیق ماده یا بخشنامه در منابع بررسیشده نبود.
سقف معافیت مالیاتی ۱۴۰۵ برای درآمد اینترنتی چقدر است؟
عدد قطعی و رسمی برای درآمد فروشندهٔ فایل در منابع پیدا نشد و ارقام گزارششده با هم فرق دارند. سقفها را قانون بودجهٔ هر سال تعیین میکند؛ پیش از محاسبه عدد را از متن قانون ۱۴۰۵ یا حسابدار بگیرید.
آیا درآمد کارتبهکارت از دید مالیات پنهان میماند؟
نه، چون بانکها طبق ماده ۱۶۹ مکرر گردش سالانهٔ حسابها را به سازمان امور مالیاتی گزارش میدهند و آن گردش، روش واریز را از هم جدا نمیکند. با این حال صرف واریز، درآمد محسوب نمیشود و ماهیت هر تراکنش باید روشن شود.
آیا اگر مغازه یا کارتخوان نداشته باشم معاف هستم؟
نه. طبق منابع بررسیشده، مالیات به درآمد مربوط است و محل فعالیت یا ابزار پرداخت تفاوتی نمیسازد. فروش از لینک، دایرکت یا درگاه آنلاین هم درآمد حساب میشود.
اگر فایل میفروشید و میخواهید ثبت فروش و برداشتهایتان یکجا باشد، میتوانید فروشندهٔ بایداکس شوید. پاسخ پرسشهای رایج دربارهٔ فروش هم در صفحهٔ سوالات متداول هست، و اگر هنوز جزوهتان را از طریق شبکههای اجتماعی میفروشید، راهنمای فروش فایل در اینستاگرام و راهنمای فروش جزوه دانشگاهی را ببینید.